不動産に関わる人に、より主体的な選択を【媒体概要】

一人暮らし女性の貯金事情。貯金ナシが4割、500万円以上は…?【アンケート結果#6】

一人暮らし
この記事は約4分で読めます。
記事内に広告が含まれています。
執筆者
(株)トラスト・ファイブ マーケティング担当

不動産開発会社「株式会社トラスト・ファイブ」。首都圏で30年近く不動産に関わってきた経験・知識を公開します。賃貸・購入時の判断、建物の維持管理、地域との向き合い方まで、ブラックボックスと言われがちな不動産業界において、不動産に関わる人がより主体的に選択できる社会を目指しています。
≫媒体概要(運営方針等)はこちら

(株)トラスト・ファイブ マーケティング担当さんをフォローする

カーサミアでは一人暮らし女子の「リアルな暮らし」を知るべく、ライフスタイルに関するアンケートを行っています。

現時点での回答者は20~40代の一人暮らし社会人女性。正社員をはじめ様々な勤務形態の方がいらっしゃいます。首都圏在住の方を中心に、日本全国からご参加いただいています。

そのアンケート結果を発表する当シリーズ。第6回めは、一人暮らし女性の「貯金」に関する回答をピックアップしてお届けします。収入が少なくて貯金をする余裕がない方や、収入が多くてもあるだけ使ってしまう方がいる一方、限られた収入でもしっかりと貯金している方も見受けられました。
スポンサーリンク

一人暮らし女性アンケート結果【貯金事情】

貯金、していますか?

なんらかの形で貯金している方が59%です。内訳としては、毎月コツコツ派が37%、まとまった金額を不定期に貯金する方が22%となりました。

一方でほとんど貯金をしていない方は41%でした。

また、貯金として資産運用をしている方は、現時点ではいませんでした。

現在の貯金、いくらありますか?
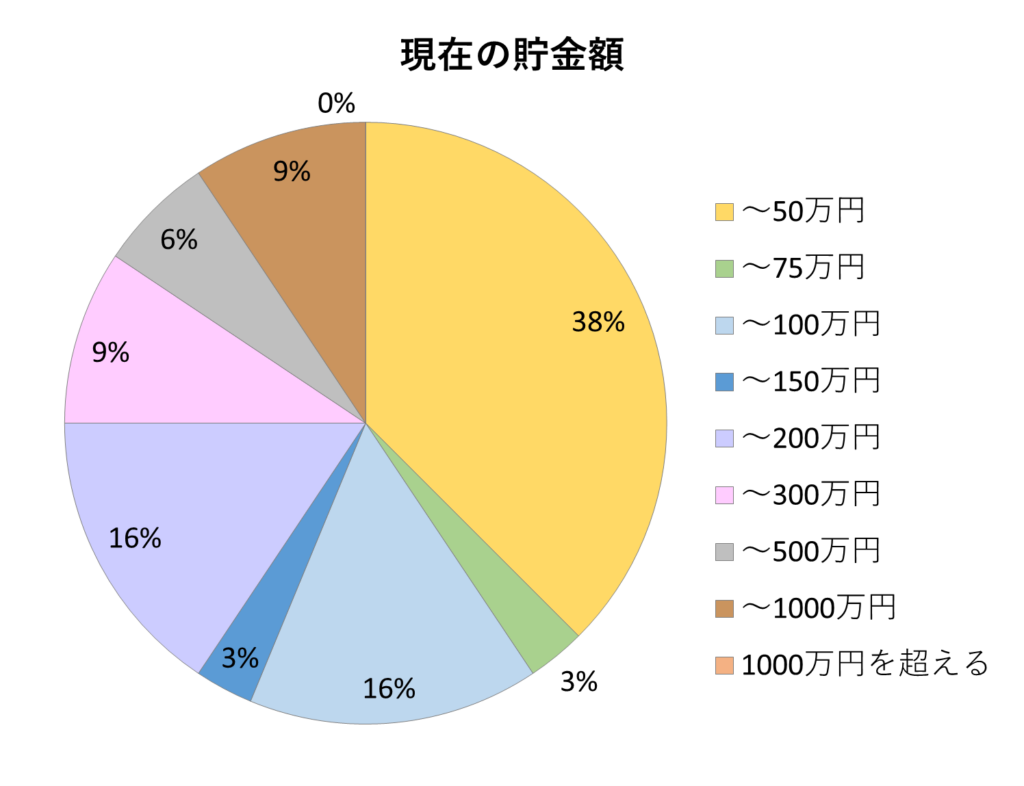
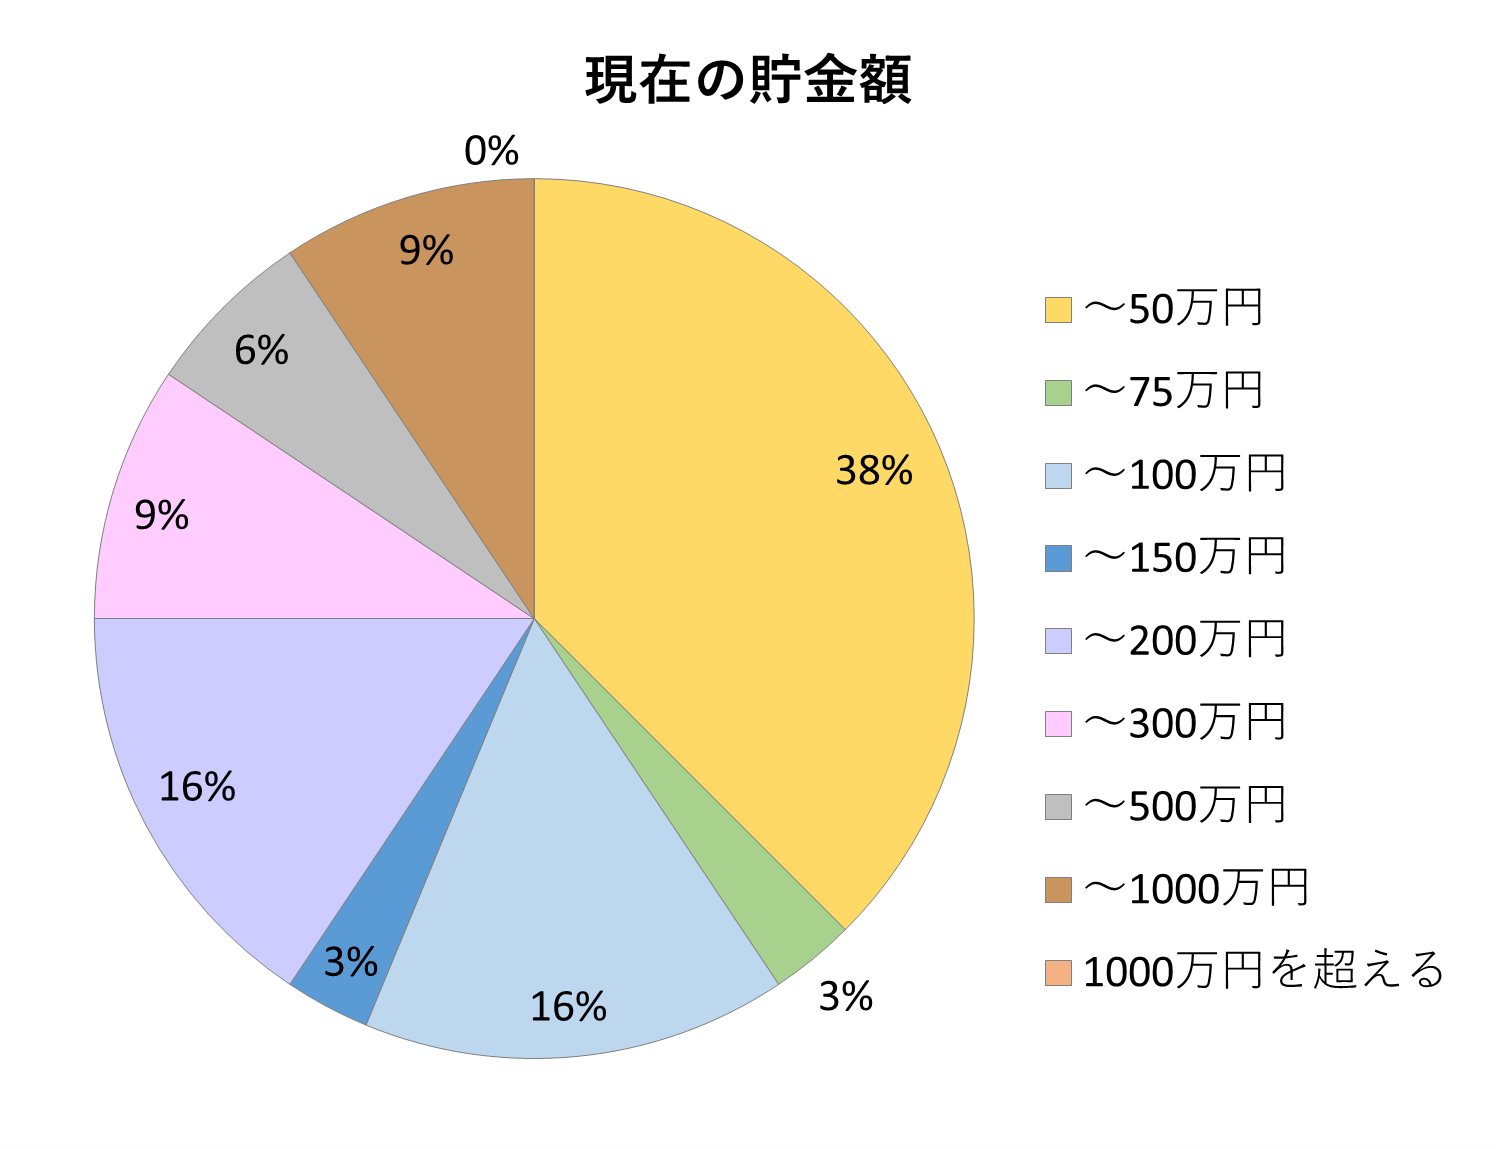
貯金額は、~50万円という方が最多で38%でした。

個別の回答を確認したところ、「貯金額~50万円(38%)」の回答者と、頻度の項目で「貯金をほとんどしていない(41%)」の回答者は、ほぼ同じ層でした。

貯金額の適正値は?

一般的には、万が一に備えて「手取り月収の3カ月分」を貯金することが勧められています。手取り17万円だとしたら51万円、手取り20万円だとしたら60万円は、少なくとも貯金しておきたいところですよ。

一方で、100万円以上の貯金がある方も43%いました(貯金額~150万、~200万、~300万、~500万、~1000万の合計)。100万円以上の貯金をしている中では、150~200万円の貯金がある方が最多となります。

また、500万以上~1000万円の貯金がある方も、約1割いらっしゃいました。

一人暮らしでも、しっかり貯めている方は貯めていますね。

節税対策していますか?(複数回答)
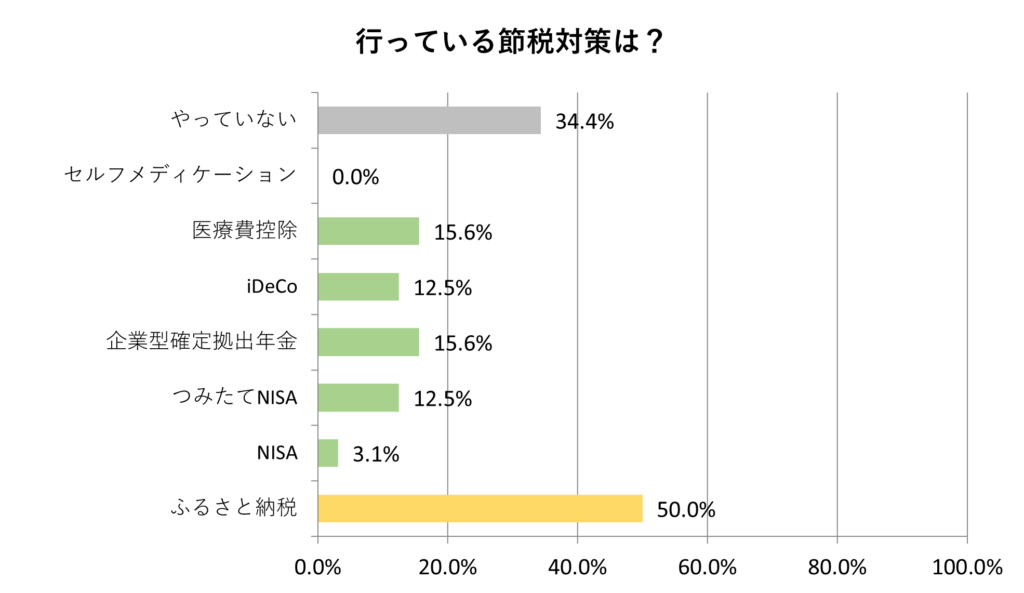
節税対策をしていない方は34%、している方は66%でした。

節税対策をしている方の中では、「ふるさと納税」が圧倒的多数でした。また、セルフメディケーション税制を利用している方はいませんでした。

節税対策、わからないものは?(複数回答)
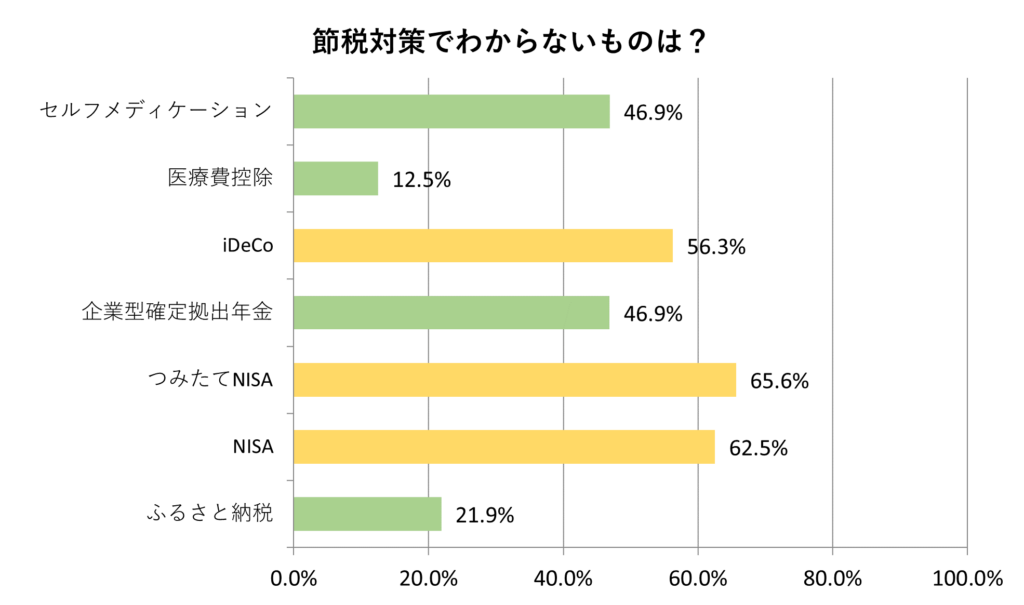
また、節税対策で「わからないもの」を聞いてみたところ、「iDeCo」「つみたてNISA」「NISA」を選んだ方が過半数になりました。

実際に行っている節税対策と比較してみると、

①大勢が理解しているし、行っているもの:
ふるさと納税

②大勢が理解しているが、行っている人が少ないもの:
医療費控除

③理解している人は過半数だが、行っている人が少ないもの:
企業型確定拠出年金、セルフメディケーション税制

④大勢が理解できておらず、行っていないもの:
iDeCo、つみたてNISA、NISA

という傾向も見えてきますね。

医療費控除は、毎年利用するというよりも、「昔1度だけ利用したことがある」みたいな方も多いかもしれませんね。

ちなみに…年収は?
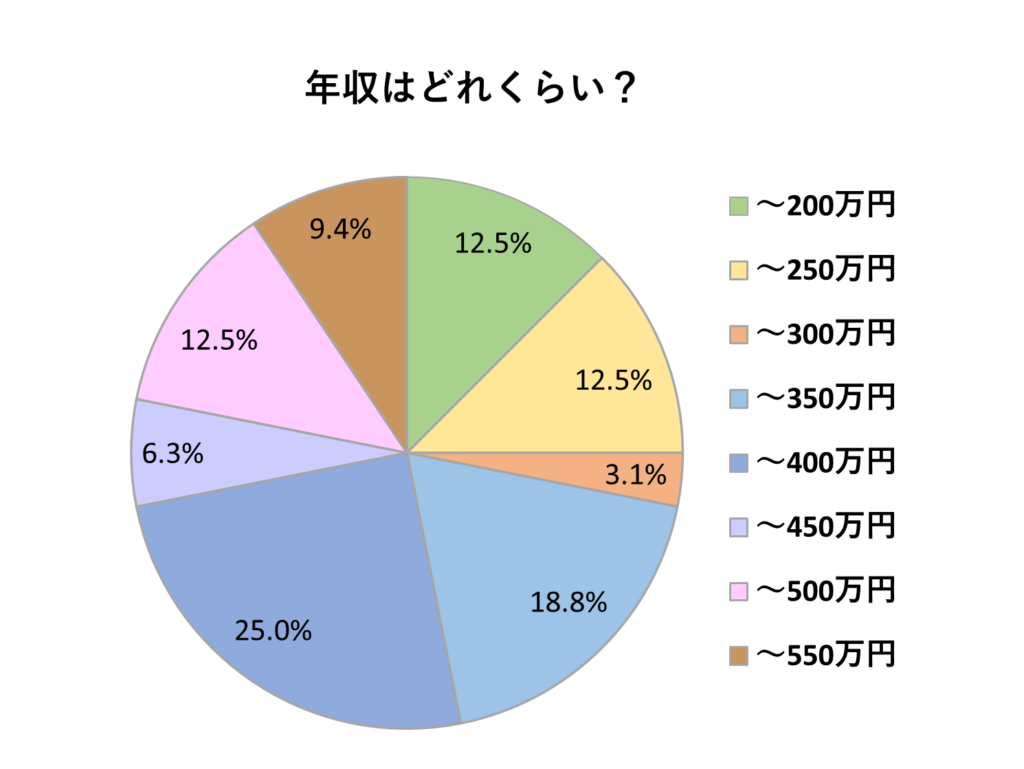
参考までに、今回のアンケートに答えてくれた一人暮らし女性の年収は、このようになっています。

年収300~350万円が18.8%、年収350~400万円が25%。年収300万円台がボリュームゾーンで、合計で43.8%を占めます。

年収と貯金額の関係は?

年収と貯金額を比較したところ、このようになりました。(色の濃さが人数を表しています)

年収200万円未満では貯金額も少なめですが、年収400万円台後半になると貯金額も全体的に増え、「500~1000万円」という方も見受けられます。

一方で、貯金額には個人差も大きいです。年収300万円台で「300~500万円」の貯金がある方もいれば、年収500万円台でも貯金が「50~100万円」という方もいますね。

貯金をしたいなら、この記事もおすすめ

■30代独身彼氏なし。将来のために、貯金はいくらあればいい?
30代独身彼氏なし。将来のために、貯金はいくらあればいい?
自由で快適な独身生活を謳歌している女性も多いと思います。しかし、老後の暮らしに少し不安もあったり…。独身女性の推定年金受給額から老後生活費を差し引くと、生活費の不足分は787万円。これに医療費564万円を加えた1,351万円を、65歳までに貯めておく必要があります。老後資金は、少額でもコツコツ貯めていくことが大切です。早く始めることに損はありません。そのため、貯金がない方は若いうちに貯金を始めましょう。老後破綻を招かないためにも、30代から少しずつ貯金を始めてください。30歳なら年間39万円、35歳なら45万円を貯めておけば、65歳までに1,351万円になるのです。このくらいだと現実的になんとかなりそうだと思いませんか?

■楽しく遊んでしっかり貯金!一人暮らしで年50万円貯める方法

楽しく遊んでしっかり貯金!一人暮らしで年50万円貯める方法
一人暮らしでは貯金ができないかも…とお悩みの方も多いと思いますが、遊びながらでもコツを押さえれば貯金することができます。私は社会人2年目から一人暮らしを始めました。実家を出ると、日々の生活にも「家賃」「食費」「光熱費」と急激に出費が増えます。それでもおしゃれなインテリアを増やしたり、美容に使ったり、旅行に行ったりもしたい……。将来に向けて貯金したいとは思いつつも、ついつい浪費してしまいます。「このままではまずい!」と思った私は、どうにか楽しく貯める方法を考えました。結果、年間で50万円を貯めることができましたので、よかったら参考にしてくださいね。ポイントは「目標は短期で小さく」「使うお金を、おおまかに見える化する」「遊びの優先順位をつける」。貯金自体を楽しみながらお金を貯める方法も紹介していますよ。

■ボーナスなし、手取り20万円未満でもできる貯金術

ボーナスなし、手取り20万円未満でもできる貯金術|具体的な貯金術5選も紹介(前編)
手取り15万円、ボーナスなしでも貯金はできるのでしょうか?もちろんできます!手取り15万円で月3万円、手取り18万円で月3万6000円、手取り20万円で月4万円を貯金するための貯金術を解説!前編では貯金を始める前の準備、計画の立て方について詳しく説明していきます。

■ラクに貯金したいなら「先取り貯蓄」が確実!コツとテクニックを解説

ラクに貯金したいなら「先取り貯蓄」が確実!コツとテクニックを解説
将来の事やもしものことを考えると、一人暮らしだからこそある程度の貯蓄は必要です!この記事では、貯金の基本である「先取り貯蓄」のやり方とモチベーションを保つコツなどをお伝えします!貯金は将来の安心感にも繋がりますので、まずはできることから一緒に始めて始めていきましょうね。【お金の管理を意識して毎月決まった額を貯蓄しよう】何かと出費の多い一人暮らしでは、なかなか貯金まで手が回らないという人も多いかもしれません。万が一の病気やケガ、失業の場合に備えて保険金や傷病手当金、失業給付金などが受け取れるまでの2~3ヶ月の生活費分の貯蓄は確保しておいた方が良いと言われています。では、毎月いくらぐらい貯金できれば良いのでしょうか。一人暮らしの理想的な貯蓄割合は一般的に手取り収入の20%程度ですが、20代の人や、家賃の高い地域に住んでいる人ではなかなか難しいと思うので、まずは手取り収入の10%を目安に貯金を始めてみると良いでしょう。実際に自分の生活でいくら貯金に回せるのかは、家計簿をつけて判断するのがおすすめです。無理に貯金を増やそうとして家計が破綻してしまっては意味がありませんので、無理なく続けられる貯金額を見極めてから始めましょう。【貯金の基本は「先取り貯蓄」】「先取り貯蓄」ができる仕組みを作ろう:無理なく貯金できる金額が分かったら、次は貯蓄に回すお金を先取りする仕組みを作りましょう。まずは先取りで貯蓄に回すのが鉄則で、できれば給与が振り込まれる生活費用の銀行口座とは別に貯蓄用の口座を作ることをおすすめします。勤務先に「財形貯蓄制度」がある場合は、是非利用しましょう。給与天引きで確実に先取り貯蓄ができ、会社によっては一定のタイミングで給付金が受け取れるなどメリットも大きく是非活用したい制度です。払い出しに手間と時間がかかる等のデメリットもありますが、このデメリットがあるからこそ、うっかり使ってしまわずに確実に貯金できる仕組みを作ることができます。 貯金の使い道によって運用の仕方を変えよう:老後のための貯金で、ご褒美や自己投資として使わない場合には積み立てたお金を年金として受け取れる「iDeCo」の活用もおすすめです。超低金利時代のいま、貯金を銀行に預けているだけではもったいないと考える方には「iDeCo」や個人年金保険、投資制度のひとつである「NISA」の活用なども検討してみると良いでしょう。 貯金のモチベーションを保つ工夫も忘れずに:毎月のやりくりや節約を頑張っていても、ただ漠然と貯金するだけではモチベーションが保ちにくいので、貯金の目標とご褒美を決めると継続しやすくなりますよ。例えば「50万貯まったら旅行に行く!」や「100万貯まったら引っ越しする!」など具体的な目標やご褒美があるとモチベーションを保ちやすくメリハリがつきます。先取り貯蓄できる仕組みを作ってしまえば着実にお金が貯まっていくので、ある程度貯まったらご褒美や自己投資に使うなど、お金の貯め時と使いどころを見極めていきましょう!

■貯金体質に変身!30代で1000万円貯めた女性の「たった2つ」の習慣

貯金体質に変身!30代で1000万円貯めた女性の「たった2つ」の習慣
20代前半の頃は家計管理とは無縁で貯金が出来なかったという筆者が、貯金を楽しめず悩んだ時期を乗り越え、住宅購入資金、開業資金を目的に30代で1,000万円を貯める「貯金体質」になれた方法をご紹介します。その方法はシンプルな2つの習慣。目的を持つことと、そして家計管理すること。ちなみに家計管理には銀行口座を3つ使うのがおすすめです。貯金したい…将来が不安…と漠然とお金についての不安をお持ちの女性は多いのではないでしょうか?シンプルな話ですが、貯金体質になるためには「お金を貯める目的を持つこと」が大切です。他の女性が、どのような将来のために貯金をしているかを知ると、具体的に貯金計画を立てられます。貯金をしたいと思っている一人暮らし女性の皆さん、ぜひ参考にしてくださいね。

※ニュースアプリ・外部配信サイト等で、リンク・画像が正常に表示されない場合は、「カーサミア」にてご覧ください

※ニュースアプリ・外部配信サイト等で、リンクや画像が表示されない場合は「オリジナルサイト」よりご覧ください。

今回の集計では多数派な「一人暮らし女性の【貯金】事情」は、以下のようになることがわかりました。

一人暮らし女性の【貯金】事情

  • なんらかの形で貯金している
  • 貯金額は150万円~200万円程度(ただし個人差も大きい)
  • 節税対策として、ふるさと納税を行っている
  • iDeCo、つみたてNISA、NISAはよく分からない
  • 年収は300万円台
https://casamia.trust5.co.jp/blog/post_22347
タイトルとURLをコピーしました